


Kreditrate senken
·
Die Gründe für einen Kredit können vielfältig sein. Sei es die Finanzierung eines Autos, die Renovierung der eigenen vier Wände oder die Konsolidierung bestehender Schulden – ein Kredit kann in vielen Situationen eine sinnvolle finanzielle Lösung bieten. Doch egal aus welchem Grund ein Kredit aufgenommen wurde, wichtig ist immer, die finanziellen Auswirkungen im Blick zu behalten und gegebenenfalls Massnahmen zu ergreifen, um die Kreditkosten zu reduzieren.
So ist die monatliche Kreditrate für viele Menschen eine feste Grösse im Budget, die oft einen erheblichen Teil ihres Einkommens verschlingt. Doch was, wenn sich die finanzielle Lage ändert und die Kreditrate zur Belastung wird? Ist es überhaupt möglich, die Kreditraten zu reduzieren? Und wie kann man am besten vorgehen, um finanziellen Spielraum zu schaffen? In diesem Artikel erfahren Sie, welche Möglichkeiten Sie haben, um die monatliche Ratenbelastung Ihres Kredites zu reduzieren.
Das Wichtigste in Kürze
- Eine längere Laufzeit senkt die Rate, erhöht aber die Gesamtkosten.
- Mit einer Kreditablösung zu einem tieferen Zins sinken Rate und Kosten. Konsumkredite nach dem KKG können Sie jederzeit vorzeitig zurückzahlen (Art. 17 KKG).
- Wird die Rate knapp, sprechen Sie früh mit Ihrer Bank. Bei Konsumkrediten nach dem KKG kann sie erst vom Vertrag zurücktreten, wenn ausstehende Raten mindestens 10 Prozent des Nettobetrags ausmachen (Art. 18 KKG).
- Wie hoch Ihre Rate sein darf, ergibt sich aus der Prüfung Ihrer Kreditfähigkeit durch die Bank (Art. 28 KKG).
Kann man Kreditraten überhaupt reduzieren?
Neben der Kreditsumme ist die monatliche Kreditrate die wohl wichtigste Kennzahl des Kreditvertrags. Schon bei der Kreditaufnahme erfahren Sie, wie hoch die monatliche Rate sein wird, sodass Sie abschätzen können, ob die Monatsrate über die gesamte Kreditlaufzeit tragbar ist.
Grundsätzlich gilt hierbei: Je länger die Kreditlaufzeit, desto höher sind die Kreditkosten, da mehr Zinsen anfallen. Allerdings steigen bei kürzeren Laufzeiten die Monatsraten, obwohl die Gesamtkosten des Kredites sinken. Daher kann eine Verlängerung der Laufzeit, zur Verringerung der monatlichen Belastung, durchaus sinnvoll sein. Doch stellt sich die Frage, ob dies überhaupt möglich ist.
Kann man mit Banken verhandeln?
Der Zinssatz eines Kredits hängt vor allem von Ihrer Bonität und von den allgemeinen Kreditkonditionen der Bank ab. Ganz in Stein gemeisselt ist er aber nicht. Liegt eine Offerte vor, lassen sich die Konditionen oft noch besprechen, etwa wenn sich Ihre Einkommenssituation verbessert hat.
Die Kreditlaufzeit und damit die Höhe der Rate wählen Sie selbst, den Zins legt das Kreditinstitut nach seiner Kreditprüfung fest. Wählen Sie deshalb schon vor dem Abschluss einen Kredit, der zu Ihren Finanzen und Möglichkeiten passt. Über Miro Kredit wird Ihre Anfrage zuerst geprüft und dann bei der passenden Bank eingereicht. Nach der Einreichung klären wir die Konditionen mit der Bank ab und setzen uns dabei für Sie ein.
Wie hoch sollte eine Kreditrate maximal sein?
Das Konsumkreditgesetz (KKG) gilt grundsätzlich für Kredite von CHF 500 bis 80’000. Höhere Kredite sind möglich, sie fallen aber grundsätzlich nicht unter das KKG. Ausgenommen sind auch Kredite, die innert höchstens drei Monaten zurückzuzahlen sind (Art. 7 KKG). Eine feste Höchstlaufzeit schreibt das Gesetz nicht vor. Die Bank muss aber vor dem Abschluss prüfen, ob Sie den Kredit innert 36 Monaten zurückzahlen könnten, auch wenn der Vertrag länger läuft (Art. 28 KKG).
Wie hoch Ihre Rate höchstens sein darf, ergibt sich aus dieser Kreditfähigkeitsprüfung vor der Kreditvergabe. Die Bank berücksichtigt dabei unter anderem Ihr Einkommen, den Grundbedarf nach den Richtlinien zum Existenzminimum, die Miete, die Steuern und bestehende Verpflichtungen. Die Rate darf den Teil Ihres Einkommens, der nicht gepfändet werden kann, nicht beanspruchen. Planen Sie zusätzlich eine Reserve für unvorhergesehene Ausgaben ein.
Was passiert, wenn man eine Kreditrate nicht bezahlen kann?
Können Sie eine Rate nicht oder nicht rechtzeitig bezahlen, geraten Sie in Verzug. Ist der Zahlungstermin im Vertrag festgelegt, geschieht das in der Regel ohne vorherige Mahnung. Die Bank kann dann Verzugszinsen verlangen. Bei Konsumkrediten nach dem KKG dürfen diese den vereinbarten Zinssatz nicht übersteigen, und vom Vertrag zurücktreten kann die Bank erst, wenn ausstehende Raten mindestens 10 Prozent des Nettobetrags des Kredits ausmachen (Art. 18 KKG). Zahlungsrückstände können zudem bei der ZEK erfasst werden und spätere Kredite in der Schweiz erschweren.
Es kann auch vorkommen, dass Kreditnehmer wegen Arbeitslosigkeit, Krankheit oder Unfall die Raten nicht mehr bezahlen können. Für diesen Fall gibt es die freiwillige Restschuldversicherung. Je nach Versicherungsbedingungen übernimmt sie die Ratenzahlungen, zum Beispiel bei unverschuldeter Arbeitslosigkeit.
Grundsätzlich ist es wichtig, schnell zu handeln und das Gespräch mit der Bank zu suchen, bevor Rückstände entstehen. Oft lässt sich eine vorübergehende Lösung finden, etwa eine Stundung in Form einer Ratenpause oder eine Reduzierung der Rate.
Wie zahlt man am besten einen Kredit ab?
Sie haben bereits einen Kredit und möchten diesen so effektiv wie möglich abbezahlen? Dann gibt es einige Möglichkeiten, wie Sie die monatliche Rate problemlos zahlen können.
Zum einen können Sie Ihren Kredit vorzeitig zurückzahlen, bei Konsumkrediten nach dem KKG jederzeit (Art. 17 KKG). Teilweise Rückzahlungen sind möglich, wenn Ihr Vertrag das vorsieht. Damit sparen Sie Zinsen und verkürzen die Kreditlaufzeit. Das lohnt sich aber nur, wenn Ihnen danach genügend Reserven bleiben. Wählen Sie dagegen eine längere Laufzeit, sinkt die monatliche Belastung, die Gesamtkosten steigen aber.
Zum anderen können Sie auch eine Umschuldung vornehmen, um einen bereits bestehenden Kredit abzubezahlen. Indem Sie einen neuen Kredit aufnehmen, können Sie den alten Kredit tilgen und stattdessen den neuen Kredit in monatlichen Raten abbezahlen.
Kann ich die monatliche Kreditrate während der Laufzeit verändern?
Die Rate ist im Kreditvertrag festgelegt und gilt grundsätzlich für die ganze Laufzeit. Eine Anpassung der Rate ist meist nur mit einem neuen Kreditvertrag möglich, der den bestehenden ablöst, etwa mit einer längeren Laufzeit, einem tieferen Zins oder einer höheren Kreditsumme. Die Bank prüft dafür Ihre Kreditfähigkeit neu.
Möchten Sie die Restschuld verringern, können Sie den Kredit vorzeitig zurückzahlen. Bei Konsumkrediten nach dem KKG entfallen dann für die nicht beanspruchte Laufzeit die Zinsen, und die Kosten werden angemessen ermässigt (Art. 17 KKG). Ob Teilrückzahlungen möglich sind und ob danach die Rate oder die Laufzeit sinkt, regelt Ihr Kreditvertrag. Bis zu einer Änderung gilt die vereinbarte Rate.
Ist es sinnvoll, einen Kredit vorzeitig zurückzuzahlen?
Obwohl eine vorzeitige Rückzahlung eines Kredits einige Vorteile bietet, ist sie nicht unbedingt immer die beste Option. Zwar können Sie durch eine vorzeitige Kreditablösung Zinskosten sparen, indem Sie entweder Ihren bestehenden Kreditvertrag anpassen oder zu einer Bank mit günstigeren Zinsen wechseln und eine Umschuldung vornehmen.
Prüfen Sie vor einer vorzeitigen Rückzahlung oder einer Umschuldung, ob sich das unter dem Strich rechnet. Vergleichen Sie dafür die verbleibenden Kreditkosten Ihres heutigen Kredits mit den Gesamtkosten des neuen Angebots, am besten bei verschiedenen Anbietern. Miro Kredit vergleicht für Sie die Zinssätze und Angebote von Schweizer Banken. So können Sie im Rahmen einer Umschuldung Ihren bestehenden Kredit ablösen und die monatliche Kreditrate gegebenenfalls senken. Mehr zur Kreditablösung
Was passiert, wenn man einen Kredit früher abbezahlt?
Bei Konsumkrediten nach dem KKG dürfen Sie jederzeit vorzeitig zurückzahlen (Art. 17 KKG). Sie haben dann Anspruch auf den Erlass der Kreditzinsen für die nicht beanspruchte Laufzeit und auf eine angemessene Ermässigung der übrigen Kosten. Anders als bei Hypotheken sieht das KKG keine Vorfälligkeitsentschädigung vor. Prüfen Sie im Vertrag, ob für die Rückzahlung eine Frist gilt und wie die Bank die Restschuld berechnet.
Unsere Tipps für eine niedrigere Kreditrate
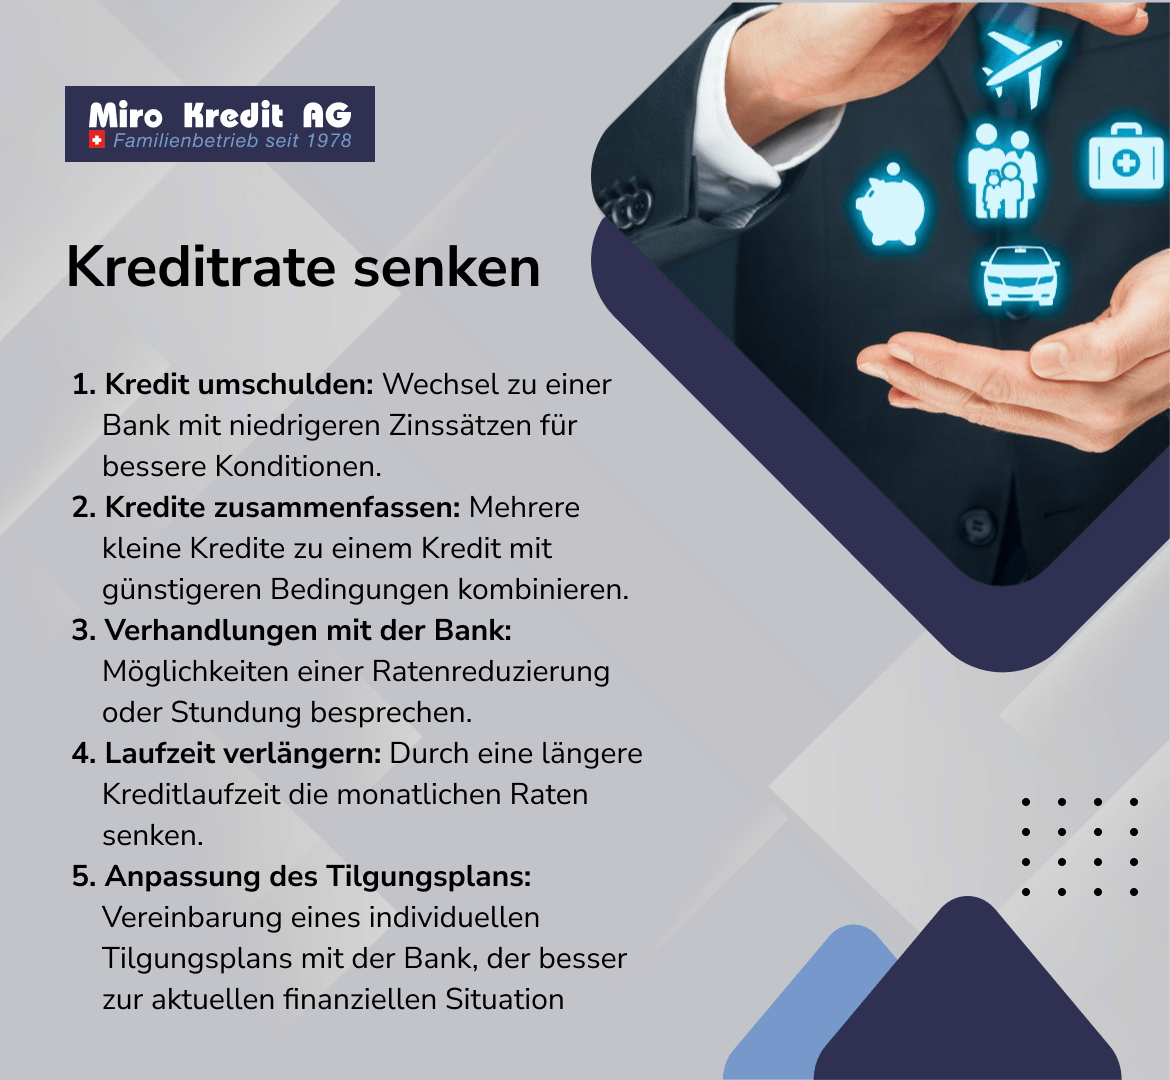
Kredite können eine Belastung für das monatliche Budget darstellen und können die Einschränkung der finanziellen Freiheit begünstigen. Eine tiefere Kreditrate und eine längere Laufzeit schaffen Abhilfe. Wir geben Ihnen Tipps, wie Sie die Kreditrate senken und schon bald wieder mehr Geld zur Verfügung haben können.
1. Verlängerung der Kreditlaufzeiten
Die einfachste Methode, mit deren Hilfe Sie die monatliche Kreditrate senken können, liegt in der Verlängerung der Laufzeit. Dabei behalten Sie die volle Flexibilität, da Sie einen Kredit immer früher, nicht aber später zurückzahlen können. Der Kreditbetrag verteilt sich damit auf mehr Raten, was Ihnen ein höheres monatliches Budget ermöglicht. Somit lässt sich das Risiko von Zahlungsschwierigkeiten durch eine Verbesserung der Liquidität vermindern. Beachten Sie aber, dass die Gesamtkosten mit jeder zusätzlichen Rate steigen, wie das folgende Beispiel eines Privatkredits zeigt.
| Laufzeit | Monatsrate | Gesamtkosten |
|---|---|---|
| 36 Monate | CHF 640.90 | CHF 3’071.50 |
| 60 Monate | CHF 420.25 | CHF 5’215.80 |
| Unterschied | CHF 220.65 weniger pro Monat | CHF 2’144.30 mehr |
Effektiver Jahreszins 9.95 Prozent, obere Grenze der aktuellen Spanne in unserem Kreditvergleich. Ohne Versicherung. Raten und Kosten ohne Zwischenrundung berechnet und je auf 5 Rappen gerundet, Unterschiede aus den gerundeten Werten.
2. Kredite ablösen oder konsolidieren
Diese Option ist vor allem dann sinnvoll, wenn die Zinsen gesunken sind oder Ihr heutiger Kredit teuer ist. Bei länger laufenden Verträgen kann es sich lohnen, den bestehenden Kredit durch einen neuen Privatkredit zu ersetzen. Auch der Gesetzgeber begrenzt die Zinsen. 2016 wurde der Höchstzins für Barkredite nach dem KKG von 15 auf 10 Prozent gesenkt, seither wird er regelmässig an das Zinsumfeld angepasst. Seit 1. Januar 2026 beträgt er 10 Prozent, 2024 lag er noch bei 12 Prozent. Ein älterer, teurer Kredit lässt sich deshalb unter Umständen günstiger ablösen. Eine Kreditablösung kann sich auch für Kreditkartenschulden lohnen. Mehr zur Kreditablösung
Diese Methode ist eine gute Wahl, wenn Sie mehrere Kreditverträge haben, die sich so zu einem Einzigen zusammenfassen lassen. Durch diese Kreditkonsolidierung erhalten Sie einen besseren Überblick über Ihre Finanzen und folglich auch eine bessere Planbarkeit hinsichtlich ihres monatlichen Budgets und sparen im gleichen Zuge noch Zinsen.
Bei einem Kredit in der Schweiz ist der Zinssatz stets von der Bonität abhängig, also der Kreditwürdigkeit des Kreditnehmers. Hat sich Ihre eigene Bonität im Laufe der Zeit verbessert, kann es gut möglich sein, dass Sie jetzt ein besseres Angebot erhalten. Ein neuer Kreditantrag kann sich also auch dann lohnen, wenn der Kredit bereits in Zeiten niedrigerer Zinsen aufgenommen wurde, sich die eigene Einkommenssituation jedoch deutlich verbessert hat. Besonders lohnenswert ist hierbei die Ablösung von Kreditkarten durch einen normalen Privatkredit oder Online-Kredit. Pünktlich bezahlte Raten tragen zudem dazu bei, dass Ihre Bonität intakt bleibt.
3. Kreditangebote vergleichen
Die Anzahl an Kreditangeboten ist schwer zu überschauen. Zahlreiche Banken kommen mit unterschiedlichen Zinssätzen, Laufzeiten und Beträgen für einen Online Kredit daher. Diese einzeln miteinander zu vergleichen, wäre eine Sisyphusaufgabe, denn täglich kommen neue Angebote hinzu und andere werden vom Markt genommen oder modifiziert.
Darüber hinaus sind sämtliche dieser Angebote nur unverbindlicher Art, denn die persönliche Bonität beeinflusst die Konditionen noch obendrein. Wenn Sie nun bei vielen verschiedenen Banken einen Kreditantrag stellen möchten, riskieren Sie zusätzlich noch ein schlechtes Kreditscoring, da häufige Anträge und Ablehnungen auch bei der ZEK registriert werden.
In einer solchen Situation ist es hilfreich, auf professionelle Unterstützung zählen zu können. Miro Kredit ist seit 1978 als Kreditvermittlerin in der Schweiz tätig. Wir prüfen Ihre Anfrage und reichen sie gezielt bei der passenden Schweizer Bank ein.
Dabei steht den Kunden ein leicht zu bedienender Kreditrechner zur Verfügung, mit dessen Hilfe Sie sich einfach selbst auf die Suche nach einem Privatkredit oder Online Kredit machen können. Hierzu genügt es, den gewünschten Kreditbetrag und die Laufzeit ins Formular einzugeben. Ratenhöhe, Gesamtbetrag und Zinsen werden dann automatisch ausgegeben.
4. Kredit für Haus- bzw. Wohneigentümer
Wenn Sie ein Haus oder eine Wohnung besitzen, erhalten Sie bei den Banken in der Regel bessere Konditionen. Ein tieferer Zins senkt bei gleichem Betrag und gleicher Laufzeit auch die Rate. Für einen Privatkredit brauchen Sie als Eigentümerin oder Eigentümer weder einen Grundbucheintrag noch eine Erhöhung der Hypothek. Das macht ihn vor allem bei kleineren und mittleren Beträgen zu einer einfachen Lösung. Für grössere Beträge ist eine Aufstockung der Hypothek meist die günstigere Finanzierung. Mehr zum Renovationskredit
5. Kreditversicherung
Eine freiwillige Kreditversicherung, auch Restschuldversicherung genannt, kann bei Arbeitslosigkeit, Krankheit oder Erwerbsunfähigkeit je nach Versicherungsbedingungen Ihre Raten übernehmen. So vermeiden Sie in solchen Fällen Zahlungsrückstände, die Ihre Bonität belasten würden. Die Prämie erhöht allerdings die Kosten Ihres Kredits. Prüfen Sie deshalb Leistungen, Wartefristen und Ausschlüsse.
FAQ

Fazit
Miro Kredit begleitet Sie seit 1978 bei Fragen rund um Privatkredite. Die Kreditrate ist dabei für viele Kreditnehmer das wichtigste Thema. Mit sorgfältiger Planung und den richtigen Schritten können Sie Ihre monatliche Belastung senken und langfristig von besseren Kreditkonditionen profitieren. Wenn Sie Ihren bestehenden Kredit ablösen möchten, können Sie über Miro Kredit online einen Kredit beantragen. Was Kundinnen und Kunden über uns sagen, lesen Sie unter Miro Kredit Erfahrungen.